Desde el 1 de julio de 2026, los envíos admisibles de comercio electrónico importados en la UE cuyo valor intrínseco no supere los 150 € están sujetos a un derecho temporal de 3 €. Está previsto que la medida se mantenga hasta el 1 de julio de 2028.
El cálculo depende de las clasificaciones arancelarias distintas incluidas en el paquete, no simplemente del paquete ni del número de unidades idénticas:
El IVA y la IOSS se aplican por separado. La futura tasa de tramitación de la UE también es otra medida; su importe definitivo y su fecha exacta de entrada en vigor todavía no se han confirmado.
| Modelo | Impacto | Qué cambia |
|---|---|---|
| Dropshipping desde China al consumidor europeo | Alto | El derecho se repite en los envíos individuales. Los productos baratos pueden perder margen rápidamente. |
| Marketplace o tienda online con IOSS | Alto | Precio, checkout, datos arancelarios y responsable de la declaración deben estar coordinados. |
| Vendedor de lotes con categorías mixtas | Alto | Varias clasificaciones en un paquete pueden generar varios cargos de 3 €. |
| Vendedor con Amazon FBA o 3PL europeo | Medio | La importación a granel sigue las reglas aduaneras ordinarias, pero el stock local gana atractivo frente a los pequeños envíos repetidos. |
| Mayorista o importador B2B tradicional | Impacto directo menor | No se cobran 3 € por cada unidad de un pedido mayorista. Siguen aplicándose los aranceles, el IVA y las reglas normales de importación. |
El envío directo más barato pierde parte de su ventaja. Un cargo de 3 € equivale al 33% de un precio de venta de 9 €, pero solo al 5% de uno de 60 €. Los productos genéricos con poco margen son los más expuestos; ganan valor la diferenciación, un margen sano y una logística local previsible.
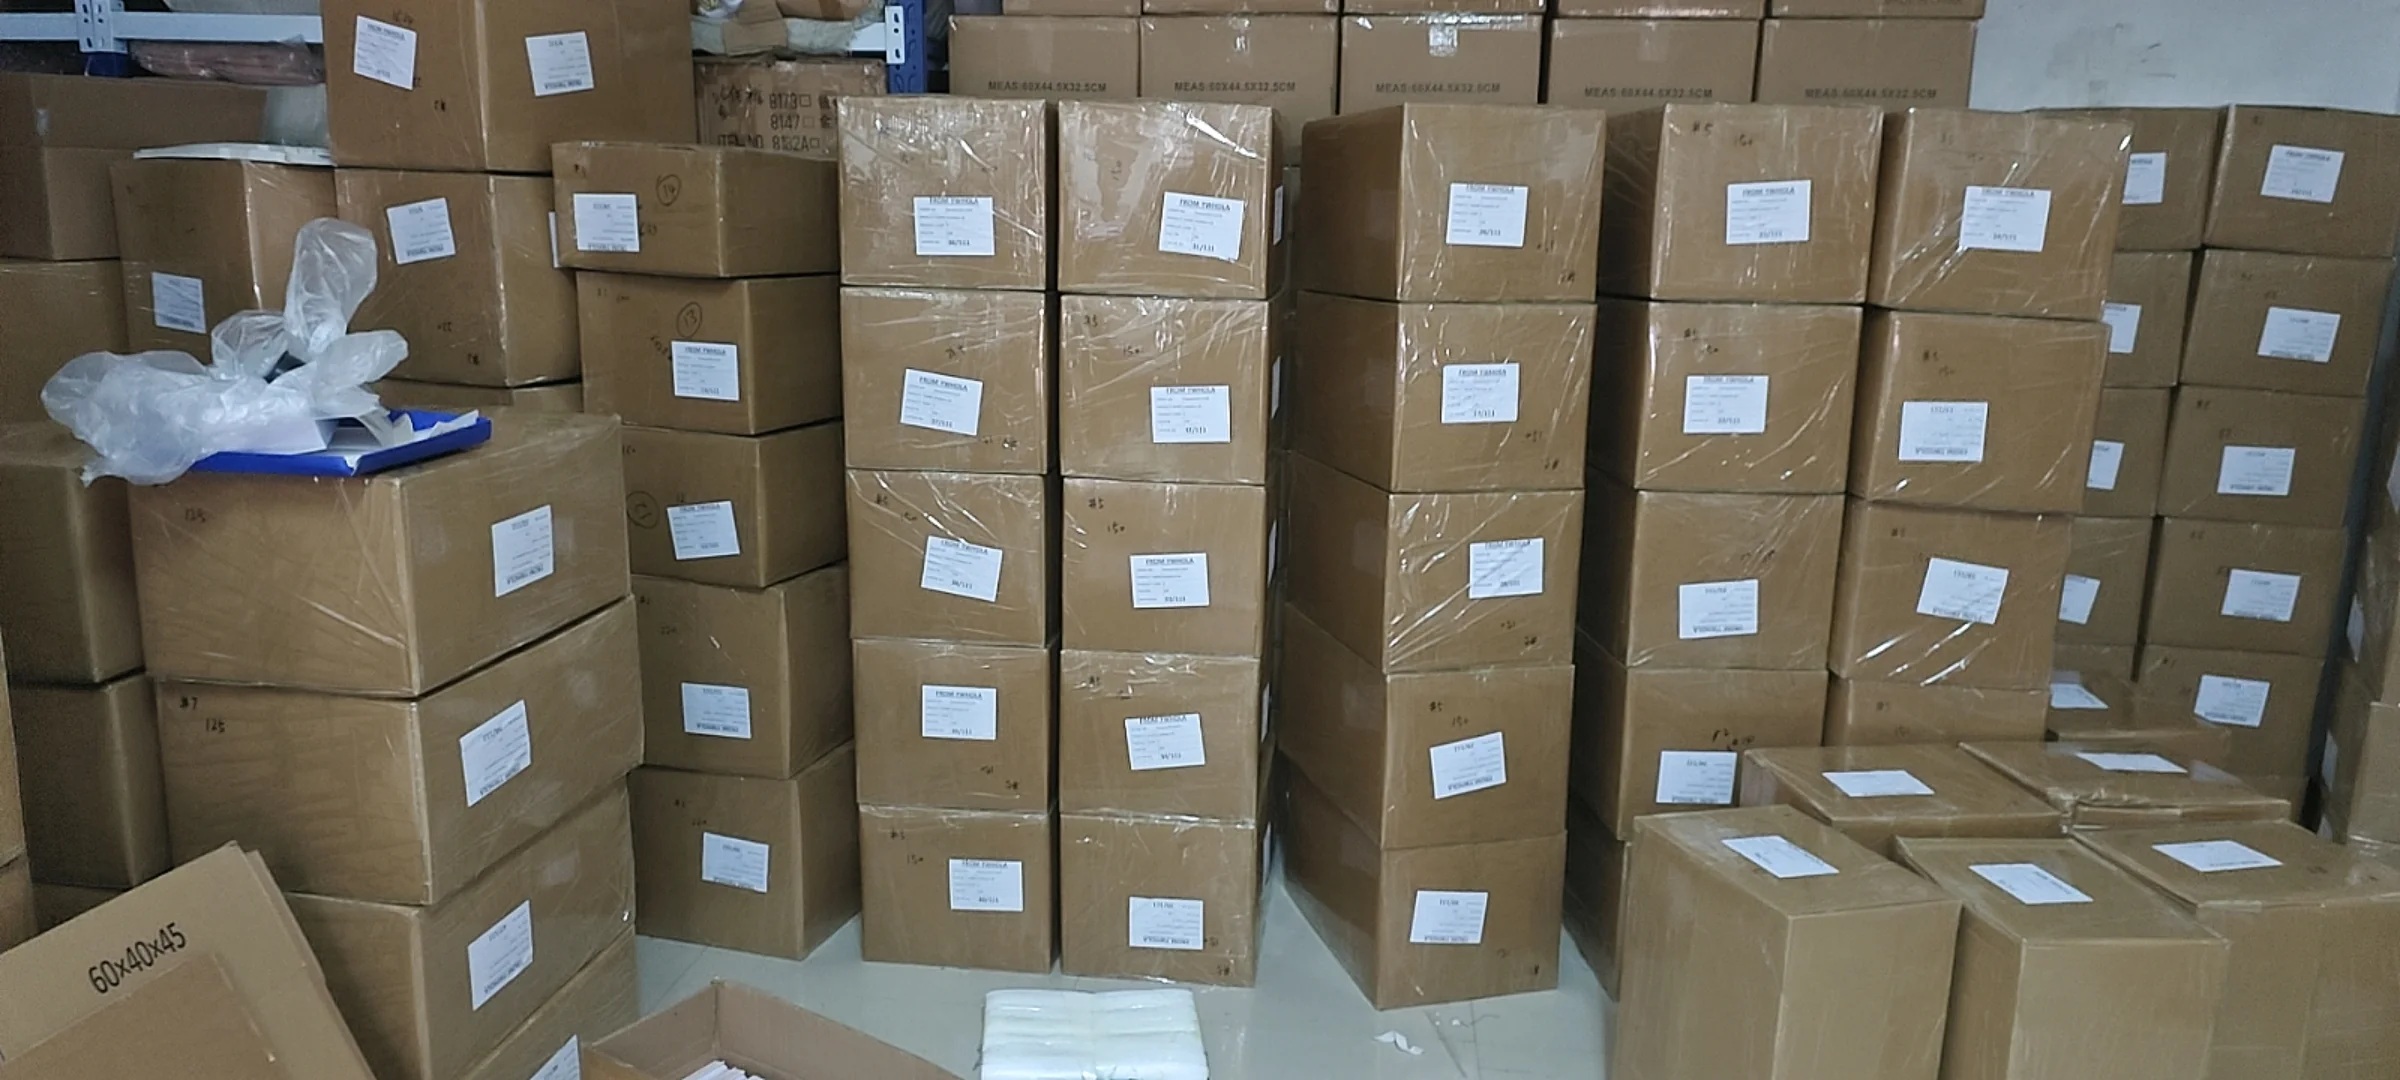
YWHOLA ayuda a comparar el envío directo con la importación a granel, preparar datos de SKU y proveedores, inspeccionar mercancía y consolidar envíos. La mejor respuesta ya no es siempre «enviar cada pedido desde China»: depende del margen, la combinación de productos y el volumen de ventas.
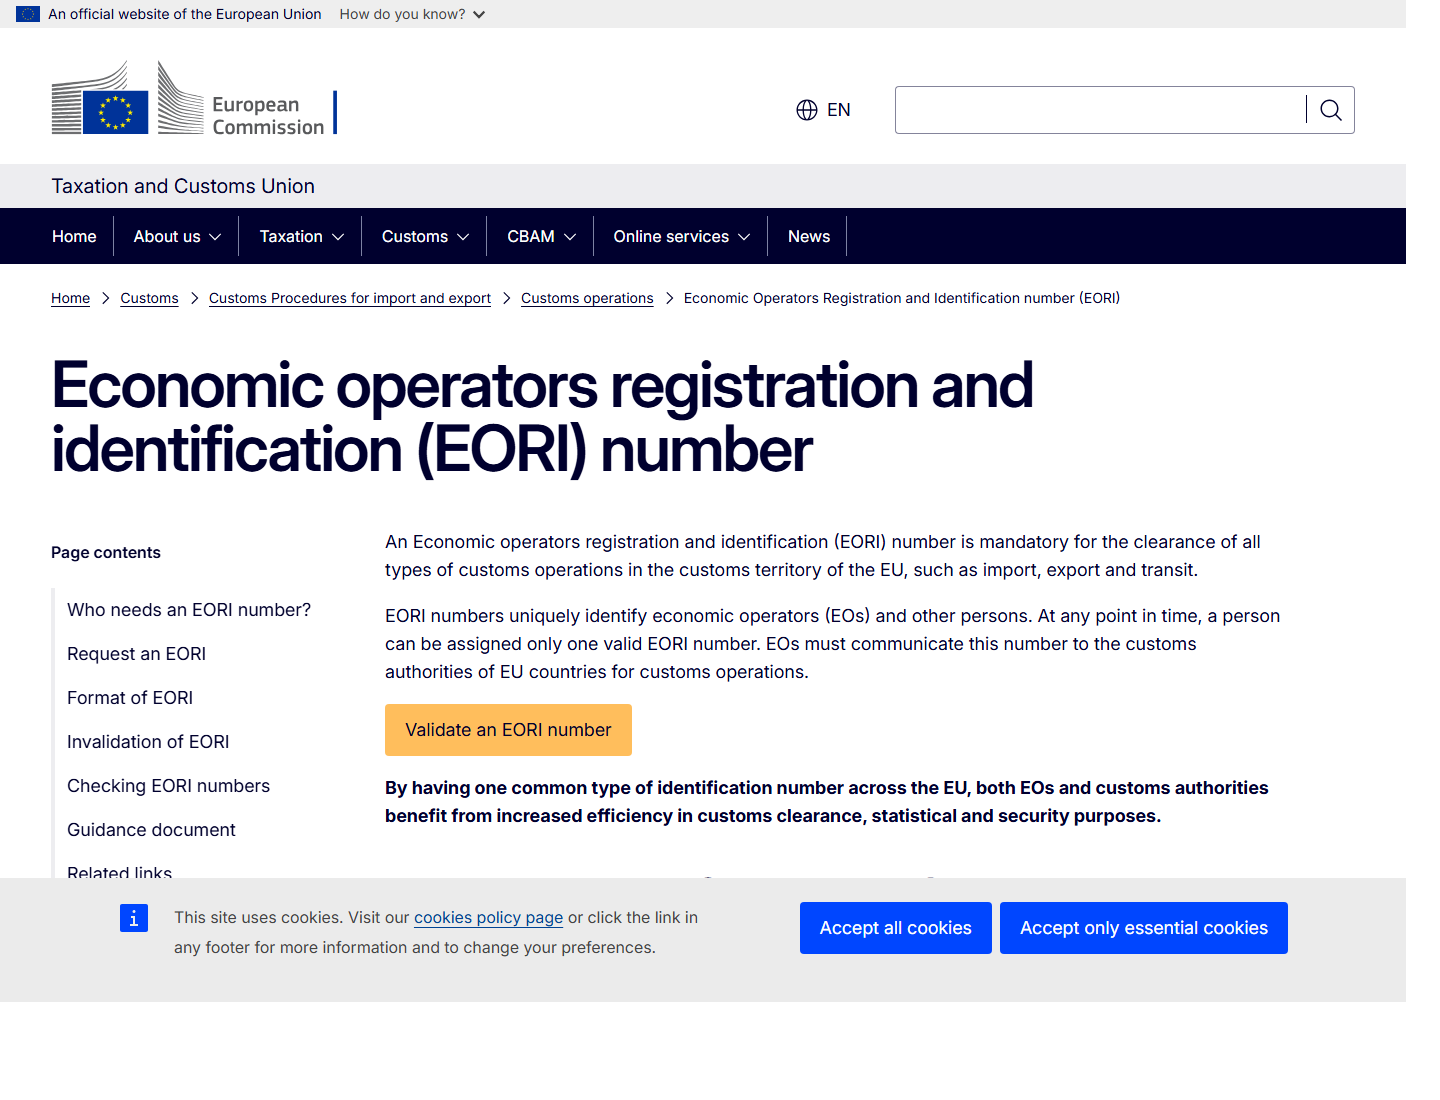
Fuentes oficiales: guía de la Comisión Europea y Reglamento (UE) 2026/382.
Actualizado el 1 de septiembre de 2026. Información operativa general; no constituye asesoramiento jurídico ni fiscal.